Có tháng bạn chốt đơn liên tục, tiền về đều như vắt chanh. Rồi có tháng, cả tuần chẳng ai hỏi mua, tài khoản cứ vơi dần mà chẳng biết bấu víu vào đâu. Nếu bạn đang làm CTV, sale, môi giới, bán hàng online, hay bất kỳ công việc nào mà thu nhập không cố định hàng tháng — cảm giác này chắc quá quen.
Điều lạ là: nhiều người thu nhập không đều lại kiếm được nhiều hơn cả những người có lương cố định, nhưng cuối năm nhìn lại vẫn không dư được bao nhiêu. Vấn đề không nằm ở việc kiếm bao nhiêu, mà ở cách quản lý dòng tiền qua từng tháng lên xuống đó.
Vì sao thu nhập không đều lại khó quản lý hơn lương cố định
Hầu hết các công thức quản lý tài chính phổ biến — kiểu chia lương thành các phần trăm cố định cho ăn uống, tiết kiệm, giải trí — đều được thiết kế cho người có lương tháng nào cũng như tháng nào. Với người thu nhập không cố định, áp công thức đó vào gần như không dùng được: tháng này 30% của 30 triệu là một chuyện, tháng sau 30% của 5 triệu lại là chuyện hoàn toàn khác, mà chi phí sinh hoạt cơ bản thì không thể co giãn theo tỷ lệ đó.
Cái khó thật sự không phải là tính toán, mà là tâm lý: tháng có tiền thì dễ buông tay chi tiêu, tháng không có tiền thì hoảng loạn xoay sở. Cứ như vậy, tiền đến rồi tiền đi, mà không hề có một "bộ đệm" nào đứng giữa để cân bằng lại.
Nguyên tắc "tháng cao nuôi tháng thấp"
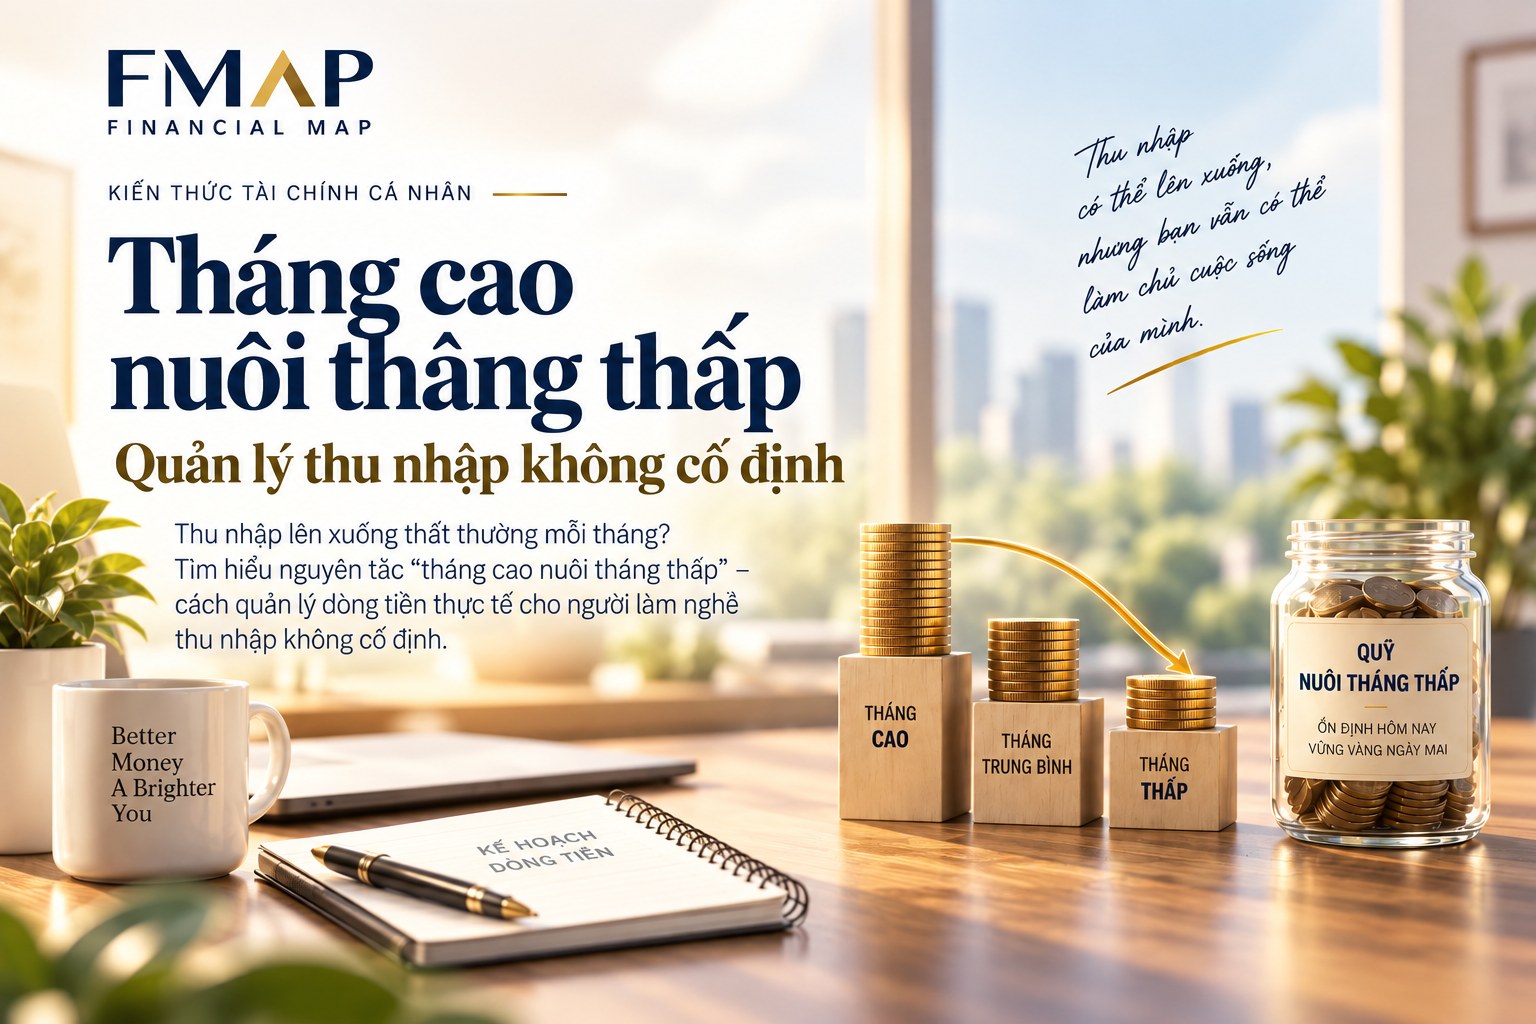
Thay vì nhìn từng tháng riêng lẻ, hãy nhìn dòng tiền của mình như một chuỗi liên tục — trong đó nhiệm vụ của tháng cao điểm không phải là để tiêu thoải mái hơn, mà là để nuôi những tháng thấp điểm sắp tới.
Hiểu đơn giản: mỗi khi có một khoản thu nhập cao hơn mức bình thường, thay vì để nguyên trong tài khoản chi tiêu, hãy tách ngay một phần sang một chỗ riêng — coi như đó là phần dành cho những tháng chưa biết trước sẽ ra sao. Khi tháng thấp điểm đến (và với thu nhập không cố định, nó chắc chắn sẽ đến), bạn có sẵn một khoản để bù vào, thay vì phải vay mượn hay rút tiết kiệm dài hạn.
Nguyên tắc này không yêu cầu bạn phải tính toán phức tạp hay theo đúng một tỷ lệ cứng nhắc.
Điều quan trọng nhất là: tách trước khi tiêu, chứ không phải tiêu trước rồi mới nghĩ đến để dành.
Áp dụng vào thực tế: 4 bước đơn giản
- Xác định mức chi tiêu tối thiểu hàng tháng của bạn. Đây là con số bạn cần có, bất kể tháng đó kiếm được bao nhiêu — tiền nhà, ăn uống, đi lại, các khoản cố định khác. Đây chính là "vạch sàn" cần được bảo vệ mỗi tháng.
- Mở một tài khoản hoặc quỹ riêng, tách hẳn khỏi tài khoản chi tiêu hằng ngày. Đây là nơi giữ phần "nuôi tháng thấp" — không dùng chung với tài khoản bạn quẹt thẻ hay chuyển khoản mua sắm mỗi ngày, để tránh bị "mượn tạm" bất cứ lúc nào.
- Mỗi lần nhận một khoản thu nhập cao hơn mức trung bình, chuyển ngay một phần vào quỹ đó — trước khi làm bất cứ việc gì khác. Không cần đợi cuối tháng rồi mới tính toán còn dư bao nhiêu để tiết kiệm — lúc đó thường chẳng còn gì để chuyển.
- Khi vào tháng thấp điểm, dùng đúng quỹ đó để bù vào phần thiếu hụt so với mức chi tiêu tối thiểu ở bước 1. Đây là lúc quỹ phát huy tác dụng — không phải để dành cho một mục tiêu xa xôi, mà để giữ cho cuộc sống hằng ngày không bị xáo trộn khi thu nhập tạm thời đi xuống.
Sai lầm phổ biến khiến nguyên tắc này không hiệu quả
Sai lầm lớn nhất là coi tháng thu nhập cao như một "phần thưởng" — cho phép bản thân chi tiêu thoải mái hơn hẳn ngày thường vì "cuối cùng cũng có tiền". Cảm giác đó rất dễ chịu trong ngắn hạn, nhưng lại chính là lý do khiến nhiều người thu nhập cao vẫn không dư: chi tiêu tăng theo thu nhập, thậm chí tăng nhanh hơn, nên đến tháng thấp điểm lại phải bù bằng vay mượn.
Một sai lầm khác là chờ "có dư mới để dành" — tức là tiêu trước, còn lại bao nhiêu mới nghĩ đến tiết kiệm. Với thu nhập không cố định, cách này gần như không bao giờ hiệu quả, vì luôn có lý do để tiêu hết những gì đang có trong tay.
Câu hỏi thường gặp
Nên để dành bao nhiêu phần trăm thu nhập mỗi tháng cao điểm?
Không có một tỷ lệ đúng cho tất cả mọi người, vì mức chi tiêu tối thiểu của mỗi người khác nhau. Thay vì áp một con số phần trăm chung, hãy tính từ mức chi tiêu tối thiểu thực tế của bạn (bước 1 ở trên) rồi làm việc ngược lại để biết cần để dành bao nhiêu.
Quỹ "nuôi tháng thấp" có giống quỹ dự phòng khẩn cấp không?
Có liên quan nhưng không hoàn toàn giống nhau. Quỹ dự phòng khẩn cấp thường dành cho các sự cố bất ngờ (ốm đau, tai nạn, mất việc đột ngột), còn quỹ nuôi tháng thấp phục vụ cho sự lên xuống bình thường, có thể dự đoán được, của công việc thu nhập không cố định. Nhiều người duy trì cả hai, tách riêng để không dùng lẫn lộn mục đích.
Nếu nhiều tháng liên tiếp đều thấp điểm thì sao?
Đây là lúc cần nhìn lại toàn bộ bức tranh tài chính, không chỉ dừng ở việc quản lý dòng tiền hàng tháng — có thể cần điều chỉnh cả cách phân bổ giữa phần phòng thủ và phần chủ động trong tài chính của bạn.
Quản lý thu nhập không cố định không phải là chuyện tự nhiên biết cách làm — phần lớn người thu nhập không đều chưa từng được ai hướng dẫn một cách bài bản, mà chỉ tự xoay sở qua từng tháng. Nếu bạn muốn nhìn rõ hơn bức tranh dòng tiền của chính mình, FMAP có các buổi chia sẻ miễn phí và công cụ kiểm tra sức khỏe tài chính dành riêng cho người thu nhập không cố định.