Có những năm mọi khoản đầu tư đều lên, ai cũng thấy mình giỏi. Rồi có những năm mọi thứ đứng yên hoặc đi xuống, và nhiều người bắt đầu nghi ngờ mọi quyết định tài chính mình từng đưa ra. Nếu bạn để ý, những giai đoạn này không xảy ra ngẫu nhiên. Chúng lặp lại theo một nhịp khá quen thuộc, gọi là chu kỳ kinh tế. Hiểu được nhịp này không giúp bạn đoán trúng thị trường, nhưng nó giúp bạn bớt hoảng khi mọi thứ đi xuống, và bớt chủ quan khi mọi thứ đang lên.
Chu kỳ kinh tế là gì, nói theo cách dễ hiểu
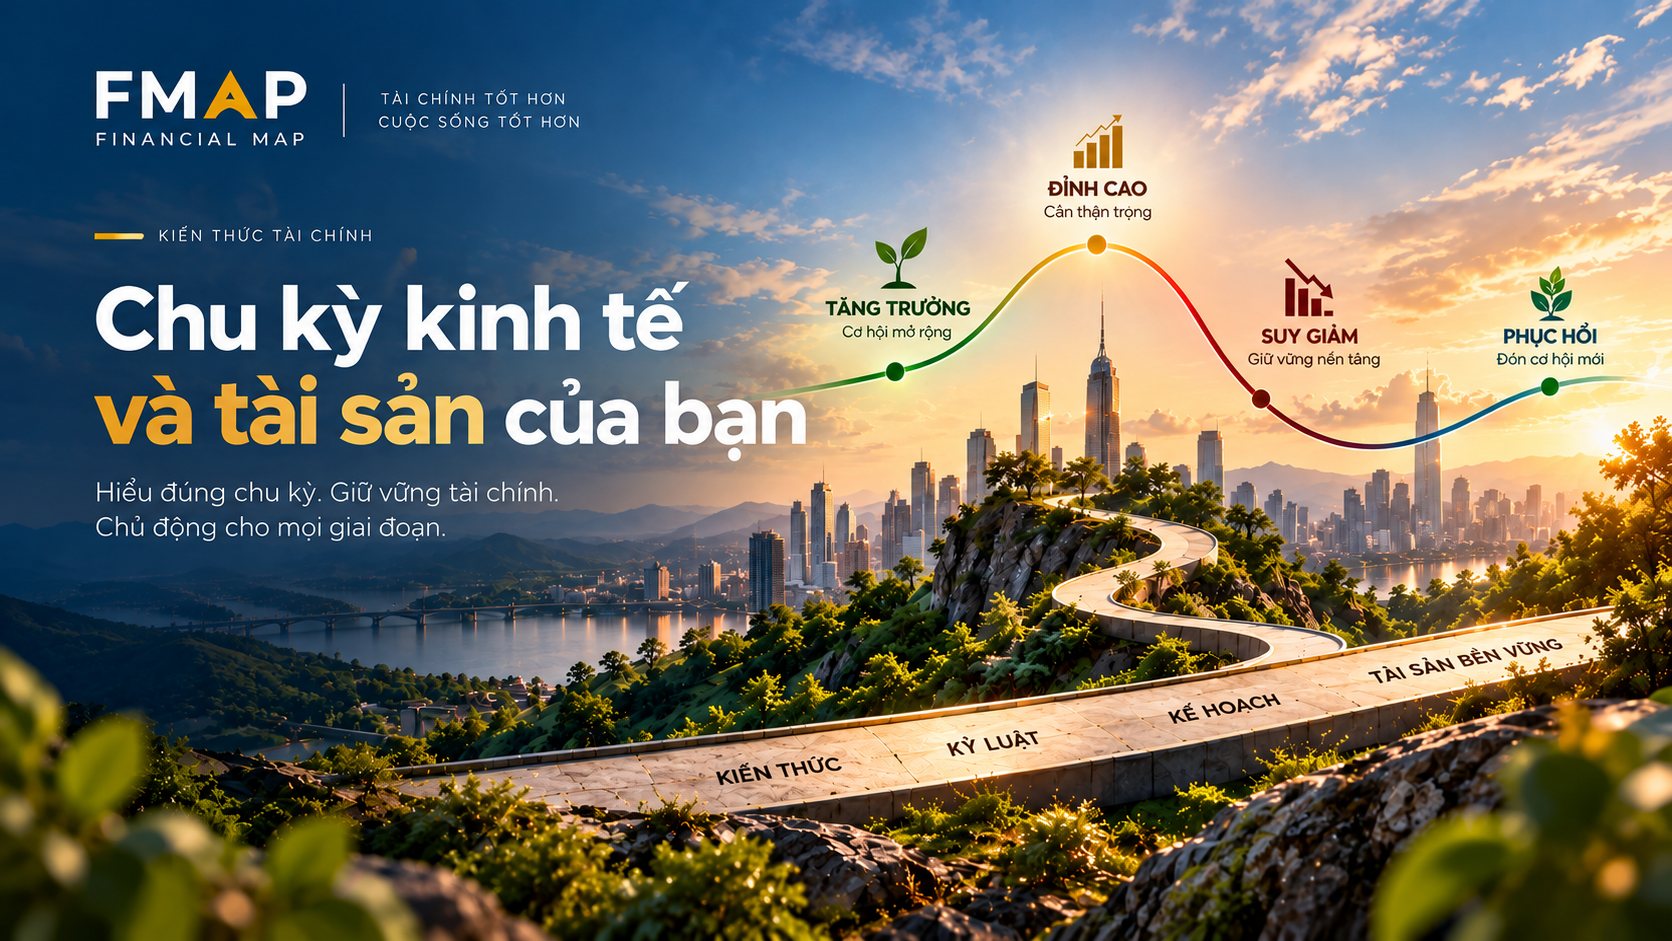
Nền kinh tế không tăng trưởng theo một đường thẳng. Nó đi theo từng đợt: tăng trưởng một thời gian, chạm đỉnh, chậm lại, có khi suy giảm thật sự, rồi phục hồi và bắt đầu lại một vòng mới. Một chu kỳ như vậy có thể kéo dài vài năm, đôi khi lâu hơn, tùy vào bối cảnh của từng giai đoạn.
Bạn không cần theo dõi từng chỉ số kinh tế để nhận ra điều này. Chỉ cần nhìn lại vài năm gần đây: có lúc việc làm dễ tìm, lương thưởng rộng rãi, giá nhà giá đất tăng liên tục. Rồi có lúc doanh nghiệp cắt giảm chi phí, việc tăng lương chững lại, và tài sản mà trước đó ai cũng khen là “kênh đầu tư tốt” bỗng im lìm cả năm trời. Đó chính là chu kỳ đang vận hành, chỉ là ít ai gọi tên nó ra.
Vì sao chu kỳ kinh tế ảnh hưởng trực tiếp đến tài sản của bạn
Dù bạn không đầu tư gì cả, chu kỳ kinh tế vẫn chạm đến ví tiền của bạn theo nhiều cách.
Thu nhập của bạn thường đi theo nhịp chung của nền kinh tế. Khi mọi thứ mở rộng, công việc mới xuất hiện nhiều hơn, thưởng cũng rộng tay hơn. Khi mọi thứ chậm lại, tăng lương bị hoãn, thưởng bị cắt, thậm chí một số vị trí biến mất.
Chi phí vay mượn cũng thay đổi theo từng giai đoạn. Có thời điểm vay mua nhà, mua xe hay vay kinh doanh khá dễ chịu. Có thời điểm khác, cùng một khoản vay lại tốn thêm một khoản tiền lãi đáng kể mỗi tháng, dù bạn không làm gì khác đi.
Giá trị tài sản bạn đang nắm giữ, dù là nhà đất, cổ phiếu hay vàng, hiếm khi đứng yên qua các giai đoạn. Một căn hộ mua đúng lúc thị trường đi lên có thể tăng giá nhanh. Mua đúng lúc thị trường hạ nhiệt, giá trị đó có thể nằm im nhiều năm trước khi nhúc nhích trở lại.
Và có một điều ít ai để ý: tâm lý chi tiêu của chính bạn cũng đổi theo chu kỳ. Khi mọi người xung quanh đều đang kiếm được, đang mua sắm, đang đầu tư, bạn dễ chi mạnh tay hơn bình thường. Khi không khí chung trở nên thận trọng, bạn cũng tự nhiên siết lại, kể cả khi tình hình tài chính riêng của bạn chưa thay đổi gì.
4 giai đoạn của chu kỳ và cách ứng xử với tài sản ở từng giai đoạn
Mỗi giai đoạn có đặc điểm riêng, và cách phản ứng phù hợp cũng khác nhau.
-
Giai đoạn tăng trưởng
Việc làm dồi dào, thu nhập cải thiện, giá tài sản đi lên đều đặn. Đây là lúc dễ kiếm tiền nhưng cũng dễ chủ quan nhất. Nhiều người bắt đầu vay thêm để mua thêm, vì “ai cũng đang làm vậy mà vẫn ổn”. Giai đoạn này phù hợp để tích lũy và tăng dần tài sản, nhưng nên giữ một khoảng đệm an toàn, không dồn hết vào một khoản vay lớn chỉ vì lãi suất đang thấp và mọi thứ đang thuận lợi.
-
Giai đoạn đỉnh cao
Mọi thứ có vẻ tốt nhất, nhưng đây thường là lúc rủi ro cao nhất lại bị che khuất nhất. Giá tài sản đã tăng nhiều, kỳ vọng của mọi người cũng đã tăng theo. Đây không phải lúc để dồn toàn bộ tiền vào một quyết định lớn theo cảm hứng đám đông. Nhìn lại danh mục tài sản, xem có đang vay quá tay ở đâu không, là việc nên làm trong giai đoạn này.
-
Giai đoạn suy giảm
Việc làm khó tìm hơn, thu nhập chững lại hoặc giảm, giá tài sản đi xuống. Đây là giai đoạn khiến nhiều người hoảng và bán tháo đúng lúc giá thấp nhất, chỉ vì không chịu nổi cảm giác nhìn tài sản mất giá mỗi ngày. Nếu bạn đã có quỹ dự phòng và không vay quá sức trước đó, giai đoạn này thường dễ vượt qua hơn nhiều so với người không chuẩn bị gì. Đây cũng thường là lúc những khoản đầu tư tốt xuất hiện với giá hợp lý hơn, cho người có sẵn tiền mặt và tâm lý vững.
-
Giai đoạn đáy và phục hồi
Mọi thứ có vẻ ảm đạm nhất, nhưng thường cũng là điểm khởi đầu của chu kỳ tiếp theo. Ít ai dám hành động ở giai đoạn này vì tin xấu vẫn còn nhiều, nhưng đây lại thường là thời điểm giá tài sản đã phản ánh gần hết rủi ro, mở ra cơ hội cho những ai còn nguồn lực và đủ bình tĩnh.
Sai lầm phổ biến: phản ứng ngược với chu kỳ
Phần lớn thiệt hại không đến từ bản thân chu kỳ, mà đến từ cách con người phản ứng với nó. Rất nhiều người có xu hướng làm ngược lại điều nên làm: dồn tiền mua vào khi giá đã lên cao và ai cũng đang lạc quan, rồi bán tháo khi giá đã xuống thấp và ai cũng đang lo sợ. Mua đắt, bán rẻ, lặp đi lặp lại theo cảm xúc đám đông thay vì theo một kế hoạch đã tính trước.
Nguyên nhân thường không phải vì thiếu kiến thức, mà vì không có quỹ dự phòng đủ dày và không có kế hoạch từ trước, nên mọi quyết định đều bị cảm xúc của thời điểm đó chi phối. Muốn ứng xử tốt với chu kỳ, việc cần chuẩn bị không nằm ở khả năng đoán đúng thị trường, mà nằm ở việc giữ một nền tảng tài chính đủ vững để không bị buộc phải bán đúng lúc xấu nhất, hoặc mua đúng lúc đắt nhất chỉ vì tâm lý đám đông.
Câu hỏi thường gặp
Làm sao biết hiện tại đang ở giai đoạn nào của chu kỳ?
Không có cách nào chắc chắn tuyệt đối, kể cả với người làm phân tích chuyên nghiệp. Một vài tín hiệu có thể tham khảo là tình hình việc làm, tốc độ tăng giá tài sản, và mức lãi suất vay đang cao hay thấp so với vài năm trước. Nhưng thay vì cố đoán chính xác giai đoạn, việc hữu ích hơn là chuẩn bị tài chính đủ vững để ứng phó tốt dù đang ở giai đoạn nào.
Có nên chờ đến đúng giai đoạn thuận lợi mới bắt đầu đầu tư không?
Chờ thời điểm hoàn hảo thường khiến người ta chờ mãi không bao giờ bắt đầu, vì luôn có lý do để nói “chưa phải lúc”. Một cách tiếp cận thực tế hơn là đầu tư đều đặn theo thời gian thay vì cố dồn hết vào một thời điểm, và luôn giữ quỹ dự phòng để không bị động khi thị trường đổi chiều.
Chu kỳ kinh tế có ảnh hưởng đến người không đầu tư gì cả không?
Có. Người không nắm giữ tài sản đầu tư vẫn chịu tác động qua thu nhập, chi phí sinh hoạt và chi phí vay mượn. Ai cũng đang sống trong chu kỳ này, có tham gia thị trường tài chính hay không.
Bạn không cần trở thành chuyên gia dự báo kinh tế để tài chính cá nhân vững vàng qua từng chu kỳ. Điều quan trọng hơn nhiều là có một nền tảng đủ chắc: quỹ dự phòng đủ dùng, không vay quá sức, và một kế hoạch chi tiêu, tiết kiệm được xây dựng từ đầu chứ không phải phản ứng theo cảm xúc mỗi khi thị trường biến động. FMAP có thể đồng hành cùng bạn xây dựng nền tảng đó, để dù chu kỳ đi lên hay đi xuống, tài sản của bạn vẫn có một hướng đi rõ ràng.