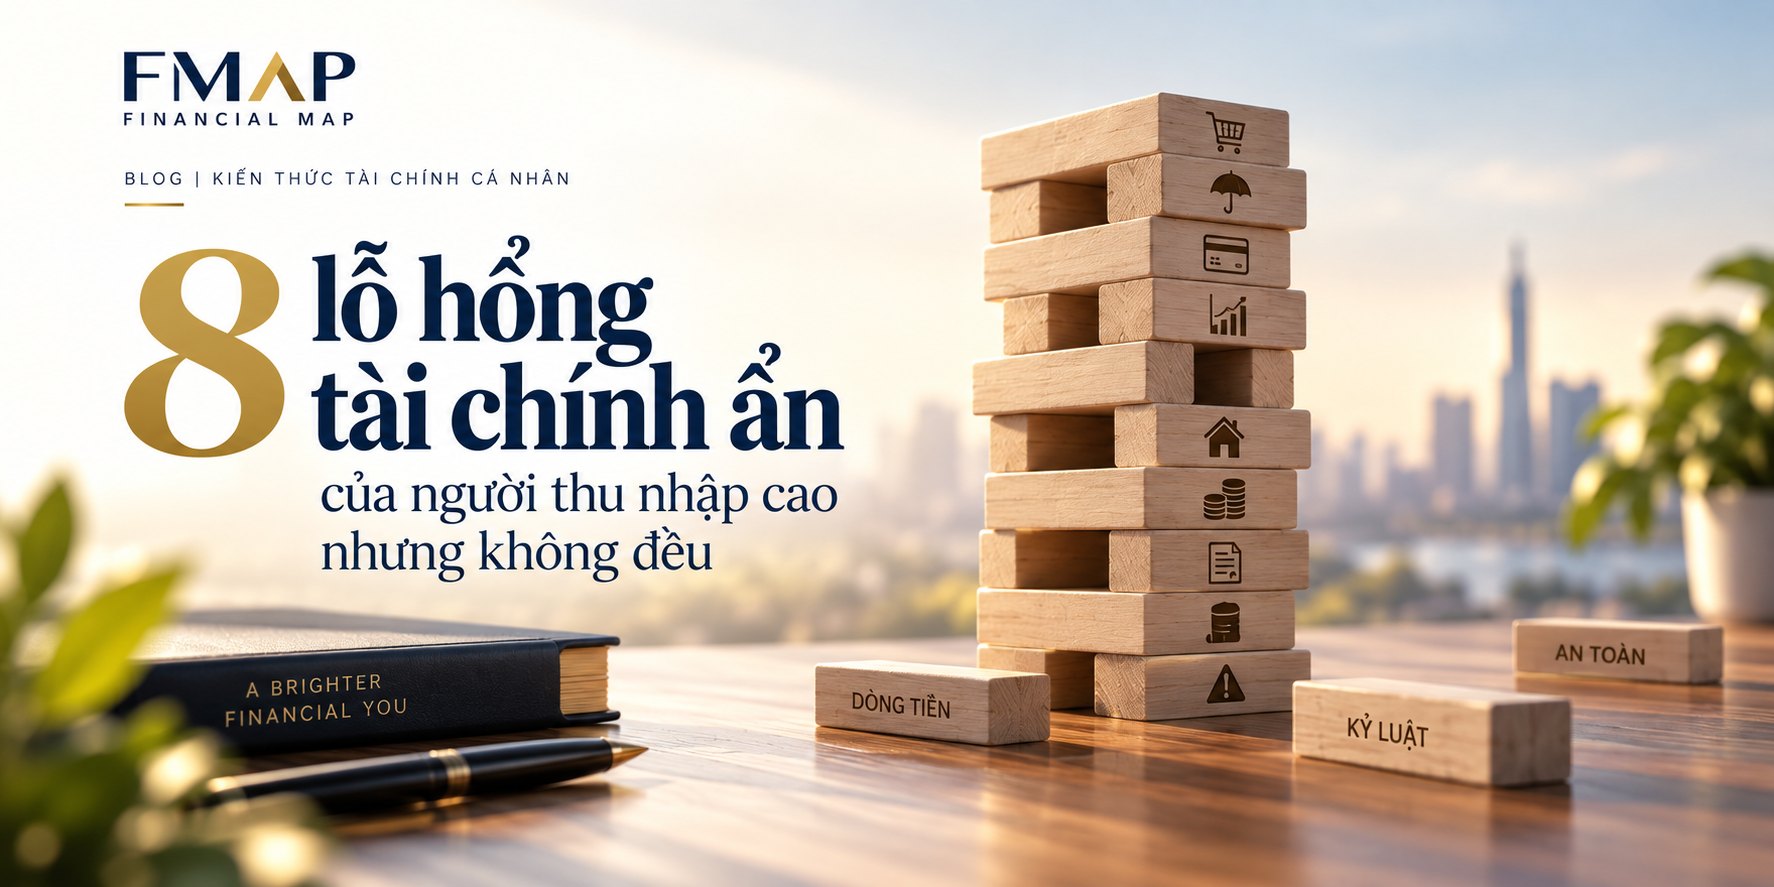
Rất nhiều người kiếm tiền không hề tệ. Có tháng thu nhập còn cao hơn cả bạn bè làm văn phòng, nhưng cuối năm nhìn lại vẫn chẳng dư bao nhiêu. Không phải vì họ tiêu xài hoang phí hay dại dột gì cả. Vấn đề thường nằm ở những lỗ hổng rất nhỏ, lặp đi lặp lại mỗi tháng mà chính họ cũng không để ý.
Dưới đây là 8 lỗ hổng phổ biến nhất với người thu nhập cao nhưng không đều, từ CTV, sale, môi giới, chủ shop online đến freelancer. Đọc thử và xem mình đang rơi vào bao nhiêu cái trong số này.
Đánh dấu “Tôi đang gặp” ở những lỗ hổng đúng với bạn — cuối bài sẽ đếm giúp.
-
Coi tháng thu nhập cao là tiền thưởng
Tháng nào kiếm được nhiều hơn bình thường, nhiều người tự cho phép mình chi tiêu thoải mái hẳn: mua sắm, ăn uống, nâng cấp đồ đang dùng. Cảm giác rất dễ chịu, nhưng chi tiêu thường tăng nhanh hơn cả thu nhập. Đến tháng thu nhập giảm lại, mức sống đã lỡ nâng lên rất khó thu hẹp.
-
Không có quỹ dự phòng vì nghĩ tháng sau lại có
Niềm tin tháng sau lại có khiến nhiều người không để dành gì, luôn nghĩ khoản tiếp theo sắp về. Nhưng với thu nhập không cố định, tháng sau không phải lúc nào cũng đến đúng hẹn. Khi nó không đến, lựa chọn còn lại thường là vay nóng.
-
Dùng chung một tài khoản cho cả thu và chi
Khi tiền vào và tiền ra cùng nằm chung một chỗ, rất khó nhìn rõ phần nào thực sự là dư, phần nào đã có việc phải dùng. Kết quả là cảm giác hình như có tiền khiến người ta chi tiêu nhiều hơn mức thực sự an toàn.
-
Không theo dõi dòng tiền, chỉ nhìn số dư còn lại
Nhiều người chỉ mở app ngân hàng xem còn bao nhiêu tiền, chứ không theo dõi tiền đã đi đâu qua từng tháng. Cách này khiến rất khó nhận ra mình đang chi quá tay ở đâu, cho đến khi số dư xuống thấp đáng lo mới giật mình.
-
Vay mượn ngắn hạn để gồng qua tháng thấp điểm
Không có quỹ đệm từ lỗ hổng số 2, nhiều người chọn vay tạm khi thu nhập giảm, từ bạn bè, app vay nhanh, hay thẻ tín dụng. Khoản vay nhỏ ban đầu cộng dồn lãi qua nhiều tháng thấp điểm liên tiếp, dần thành gánh nặng thường trực.
-
Không tách riêng chi phí cố định và chi phí có thể điều chỉnh
Tiền thuê nhà, ăn uống cơ bản là những khoản bắt buộc dù tháng đó kiếm ít hay nhiều. Cà phê, mua sắm, giải trí là khoản có thể co giãn. Không phân biệt rõ hai loại này, rất dễ cắt nhầm hoặc không biết nên cắt ở đâu khi tháng thấp điểm đến.
-
Không có con số chi tiêu tối thiểu rõ ràng
Rất nhiều người không biết chính xác mỗi tháng mình cần tối thiểu bao nhiêu để sống, nên không có cơ sở để biết tháng nào là đủ, tháng nào là thiếu, hay cần để dành bao nhiêu mỗi tháng cao điểm. Thiếu con số nền này, mọi kế hoạch tài chính chỉ là ước chừng.
-
Dồn toàn bộ vào tấn công, không giữ phần phòng thủ
Muốn tăng trưởng nhanh, nhiều người dồn hết tiền vào kinh doanh, đầu tư, mở rộng, mà không giữ lại phần nào đứng ngoài để phòng rủi ro. Chỉ cần một biến cố, mất đơn hàng lớn, thị trường chững lại, là toàn bộ nền tảng có thể lung lay.
Bạn đang mang bao nhiêu lỗ hổng?
Đánh dấu những lỗ hổng đúng với bạn ở phía trên để xem kết quả.
Đại đa số người thu nhập không đều không chỉ mang một mà thường là vài lỗ hổng cùng lúc, và điều đó không phải lỗi của bạn. Phần lớn kiến thức tài chính phổ biến được viết cho người lương tháng, chẳng ai hướng dẫn riêng cho người thu nhập lên xuống.
Câu hỏi thường gặp
Nên bắt đầu xử lý lỗ hổng nào trước?
Thường nên bắt đầu từ lỗ hổng số 7 và số 3, vì đây là nền tảng để xử lý các lỗ hổng còn lại. Biết rõ mình cần bao nhiêu và tách bạch dòng tiền là hai bước nền giúp các lỗ hổng khác dễ nhận ra hơn.
Có cần xử lý hết 8 lỗ hổng cùng một lúc không?
Không, và thậm chí không nên. Thay đổi quá nhiều thói quen cùng lúc thường khó duy trì. Chọn một đến hai lỗ hổng ảnh hưởng rõ nhất đến tình hình hiện tại của bạn để xử lý trước.
Làm sao biết mình đang mang lỗ hổng nào?
Đọc lại từng mục ở trên và tự hỏi điều đó có xảy ra với mình trong ba tháng gần nhất hay không. Muốn đánh giá cụ thể hơn theo đúng số liệu của mình, một bài kiểm tra sức khỏe tài chính sẽ cho kết quả rõ hơn là tự đoán.
Nhận ra lỗ hổng là bước đầu, nhưng biết chính xác mình đang ở đâu mới là bước giúp thay đổi thật sự. FMAP có bài kiểm tra sức khỏe tài chính miễn phí, giúp bạn nhìn rõ mình đang mạnh ở đâu và đang hở ở đâu trong bức tranh tài chính của riêng mình.